Куда вложить миллион рублей, чтобы он не лежал без дела и не сгорел в неудачном проекте? Разумных вариантов шесть: вклад или накопительный счёт, облигации и фонды, недвижимость, свой бизнес, образование и сочетание нескольких активов сразу. Решают на деле не обещания доходности, а четыре вещи: какой риск вы готовы принять, когда понадобятся деньги, сколько времени вы будете уделять вложению и как быстро его можно забрать обратно. Ниже разбор каждого варианта с учётом суммы миллиона, сравнение по критериям и тест, который подскажет, что ближе под ваш профиль. Если цель - пассивный доход, сравните варианты в статье «Пассивный доход: какие варианты существуют».
Кратко
- Миллион целиком попадает под страховую защиту вклада: возмещение до 1,4 млн ₽ в одном банке.
- Любую доходность имеет смысл сравнивать с инфляцией, а не с нулём: при её уровне вклад почти не увеличивает покупательную способность.
- Недвижимость за миллион в крупном городе - это обычно не квартира целиком, а комната, доля, машино-место или загородный вариант.
- Свой бизнес может дать доход выше вклада, но доход приходит вместе с вашей работой, а не вместо неё.
- Делить миллион между разными активами спокойнее, чем вкладывать всё в одно: разные сценарии не наступают одновременно.
⚖️ Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Условия сети «Персонал 24» приведены как пример. Цифры дохода сети - средние показатели партнёров, а не гарантия.
Что можно сделать с миллионом: шесть вариантов
Миллион - сумма, которая открывает все базовые варианты сразу: её хватает и на консервативные инструменты с запасом, и на вход в небольшое дело, и на комбинацию из нескольких активов. Точного ответа, куда вложить миллион, не существует: варианты отличаются не «хорошестью», а тем, что вы готовы дать взамен - риск, срок или своё время.
| Вариант | Куда уходит миллион | Что получаете | Главный минус |
|---|---|---|---|
| Вклад, накопительный счёт | сумма целиком на депозите | процент по ставке банка и страховка государства | покупательная способность растёт медленно |
| Облигации и фонды | покупка ценных бумаг через брокера | купон или рост стоимости бумаг | не застрахованы, цена может падать |
| Недвижимость | комната, доля, машино-место или загородный объект | аренда и возможный рост цены | продать быстро нельзя, аренда требует участия |
| Свой бизнес | вход в дело: оборудование, реклама, запас на старт | доход от работы дела, включая рост с годами | риск на старте высокий, участие полное |
| Образование | обучение профессии или навыкам управления | более высокий доход от работы на годы вперёд | продать вложение нельзя, эффект не сразу |
| Сочетание активов | несколько вариантов частями | разные сценарии в одном портфеле | сложнее вести, комиссии по каждой части |
Общий порядок подготовки к любым вложениям - сначала подушка безопасности, потом срок и риск - разобран в статье «Куда вложить деньги». Здесь остановимся на том, что конкретно даёт и чего не даёт миллион в каждом варианте.
Что решить до вложения: срок, подушка и ваша роль
Перед выбором варианта стоит зафиксировать три вещи: когда деньги понадобятся обратно, есть ли у вас запас на жизнь отдельно от миллиона и какую роль вы согласны играть - наблюдателя, управляющего или работающего владельца. От этих ответов зависит больше, чем от сравнения ставок.
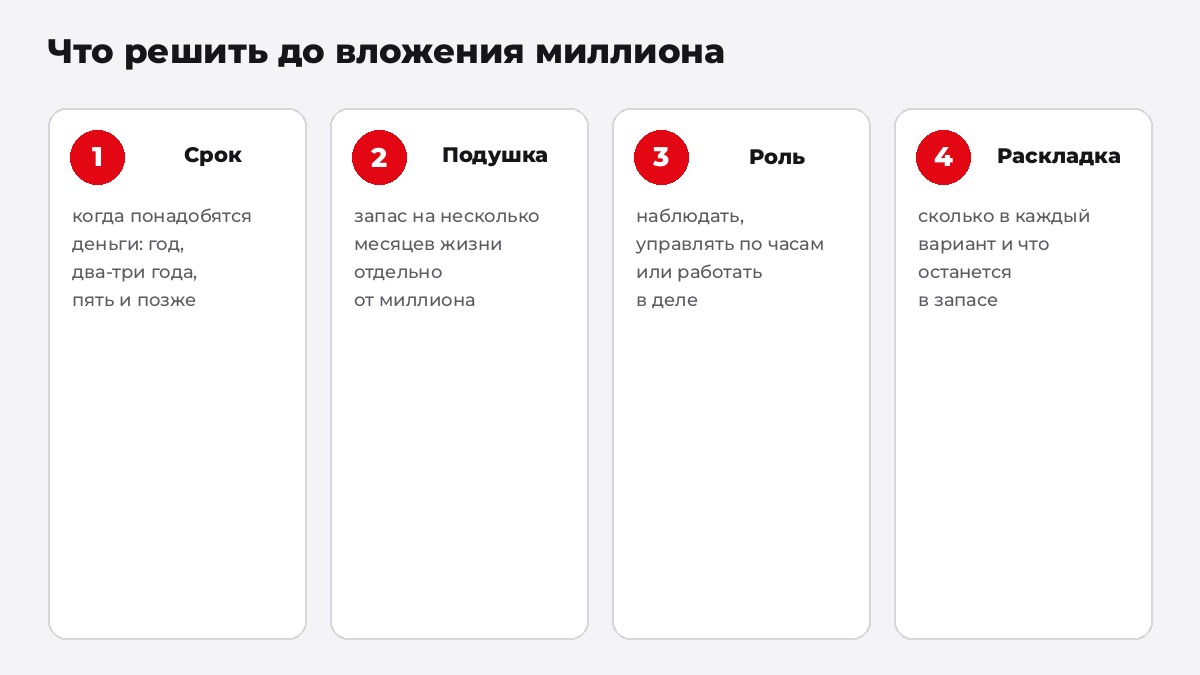
Если миллион - это все ваши сбережения, начинать с рискованных вариантов не стоит: сначала отложите подушку на несколько месяцев жизни. Если деньги понадобятся в ближайший год под конкретную цель, варианты с возможными просадками вам не подходят независимо от их потенциальной доходности.
Вклад и накопительный счёт: миллион в пределах страховки
Вклад - вариант, где миллион работает без вашего участия, а риск минимален: государство возмещает вклад и проценты в размере не более 1,4 млн ₽ при отзыве лицензии у банка (Агентство по страхованию вкладов). Миллион попадает в этот лимит целиком, поэтому его можно держать в одном банке, не разрезая на части.
Ставки по вкладам следуют за ключевой ставкой Банка России. С сентября 2026 года она держится на уровне 14% годовых (пресс-релиз Банка России). Но сравнивать процент вклада нужно не с нулём, а с ростом цен: в том же релизе приводится оценка текущего роста цен с поправкой на сезонность - 11,6% в пересчёте на год. Разница между ставкой и инфляцией - это реальный прирост покупательной способности, и он невелик.
Поэтому вклад хорош для двух задач: подушки безопасности и денег с известным сроком, например первоначального взноса, который понадобится через год. Как единственный вариант для миллиона на годы вперёд он слабый: капитал растёт медленнее, чем кажется на первый взгляд.
Облигации и фонды на миллион
Облигация - это заём компании или государству под заранее известный процент, фонд - готовый набор бумаг, который покупается одной сделкой. Для миллиона это способ занять промежуточное положение между вкладом и бизнесом: доходность обычно выше вклада, но без государственной страховки, а стоимость бумаг может временно падать.
С миллионом есть смысл собрать не одну бумагу, а набор: разные заёмщики, разные сроки погашения, возможно фонд вместо части отдельных бумаг. Это не снимает риск, но снижает зависимость результата от судьбы одного заёмщика. Понадобится брокерский счёт и один раз разобраться в устройстве рынка: как работает купон, что происходит при погашении, какие налоги удерживаются с дохода.
Признак мошенничества. Если вам обещают доход заметно выше ставок по вкладам и не могут объяснить, откуда он берётся, остановитесь. Проверьте компанию в справочнике участников финансового рынка на сайте Банка России: кто не в справочнике, тот не имеет права работать с деньгами частных лиц.
Недвижимость за миллион: что реально покупается
За миллион в крупном городе полноценную квартиру купить почти невозможно, поэтому у этого варианта появляется вопрос, который не видно в презентациях: что именно приобретается на эту сумму. Реалистичный набор - комната, доля в квартире, машино-место или кладовка, загородный дом в удалении от города. У каждого объекта своя аудитория арендаторов и своя ликвидность, и проверить её стоит до покупки, а не после.
Доход от недвижимости складывается из аренды и возможного роста цены. Аренда выглядит как ежемесячный доход, но на практике её съедают простой между жильцами, ремонт, мебель и налоги. Продажа занимает месяцы: это самый неликвидный вариант из перечисленных. Покупка в кредит сейчас невыгодна для сдачи: ставки по ипотеке следуют за ключевой, и платёж по кредиту легко оказывается выше арендного дохода, тогда разницу придётся доплачивать каждый месяц.
Подходит этот вариант тем, у кого подушка уже собрана, горизонт измеряется годами и есть готовность заниматься объектом самому или платить управляющему.
Свой бизнес на миллион: с нуля или вход в готовую модель
Бизнес отличается от остальных вариантов принципиально: доход приносит не сам капитал, а капитал вместе с вашей работой. Потенциальный доход выше, чем у консервативных инструментов, но и риск потерять часть вложений выше, особенно в первые месяцы, пока дело не вышло на стабильные заказы. На миллион реалистичнее всего стартовать в услугах без помещения: там деньги идут на рекламу, инструмент и оборот, а не на стены и ремонт.
Один из способов входа - купить готовую модель по франшизе: вы платите за проверенную систему, обучение и инструменты, а ведёте дело в своём городе. Например, франшиза аутсорсинга линейного рабочего персонала «Персонал 24» входит суммой от 550 000 ₽ и ежемесячным платежом от 15 000 ₽ в месяц, фиксированно, не процентом от выручки; помещение и оборудование не нужны. Средний ориентир дохода партнёра - от 250 000 ₽ в месяц, это средний показатель сети, а не гарантия, и выходят на него не сразу: первые месяцы партнёр продаёт и ведёт заказчиков сам. Из миллиона на такой вход остаётся запас, который в любом деле нужен на первые месяцы. Как складывается цена франшизы и какие вопросы задать до договора, разобрано в статье «Стоимость франшизы».
Бизнес на услугах для компаний хорош ещё и тем, что не требует товарных запасов: деньги не замораживаются на складе. Но он требует продаж - это стоит проговорить до входа честно. Подробно о самой модели - в материале «Бизнес на услугах», а полную раскладку миллиона на вход, запуск, оборот и запас - в статье «Открыть бизнес на миллион рублей».
Образование и навыки: вложение, которое не продаётся
Шестой вариант редко рассматривают в одном ряду с вкладами и недвижимостью, а зря: обучение профессии, продажам или управлению повышает доход от вашей работы на годы вперёд. Для миллиона это не главный, но полезный сценарий: часть суммы направляется на навык, который затем зарабатывает в остальных вариантах - в бизнесе, в переговорах с подрядчиками, в оценке предложений.
У этого вложения два отличия от остальных. Первое: продать его нельзя, и если навык не применён, деньги просто потрачены. Второе: у качественного обучения нет единой рыночной цены, поэтому сравнивать программы стоит по тому, дают ли они навык, который вы примените в первые месяцы, а не по длине программы и громкости обещаний. Миллион целиком в образование вкладывать обычно незачем: это вложение на порядок дешевле остальных и хорошо работает как дополнение.
Делить миллион или вложить в одно
Диверсификация - это не отдельный инструмент, а способ распределить миллион между несколькими активами с разными задачами. Логика такая: часть с известным сроком остаётся на вкладе, часть работает в облигациях или фондах, часть, потерю которой вы финансово переживёте, идёт в более рискованные варианты, включая собственное дело. Разные сценарии в экономике редко наступают одновременно, поэтому комбинация делает результат ровнее, чем любой одиночный вариант.
Минусы тоже честные: каждую часть нужно выбирать и вести отдельно, а комиссии и расходы размножаются. Ошибка новичка - собрать «портфель» из шести модных инструментов без задач и сроков. Если частей больше трёх-четырёх, обычно уже непонятно, зачем что-то в списке. И правило, которое нельзя обходить: в рискованную часть не попадает то, что понадобится в ближайший год.
Сравнение вариантов по критериям
Итоговое сравнение удобнее вести не по доходности, а по критериям из начала статьи: сколько времени требует вариант, какой в нём риск, на какой срок он рассчитан и как быстро деньги можно забрать обратно.
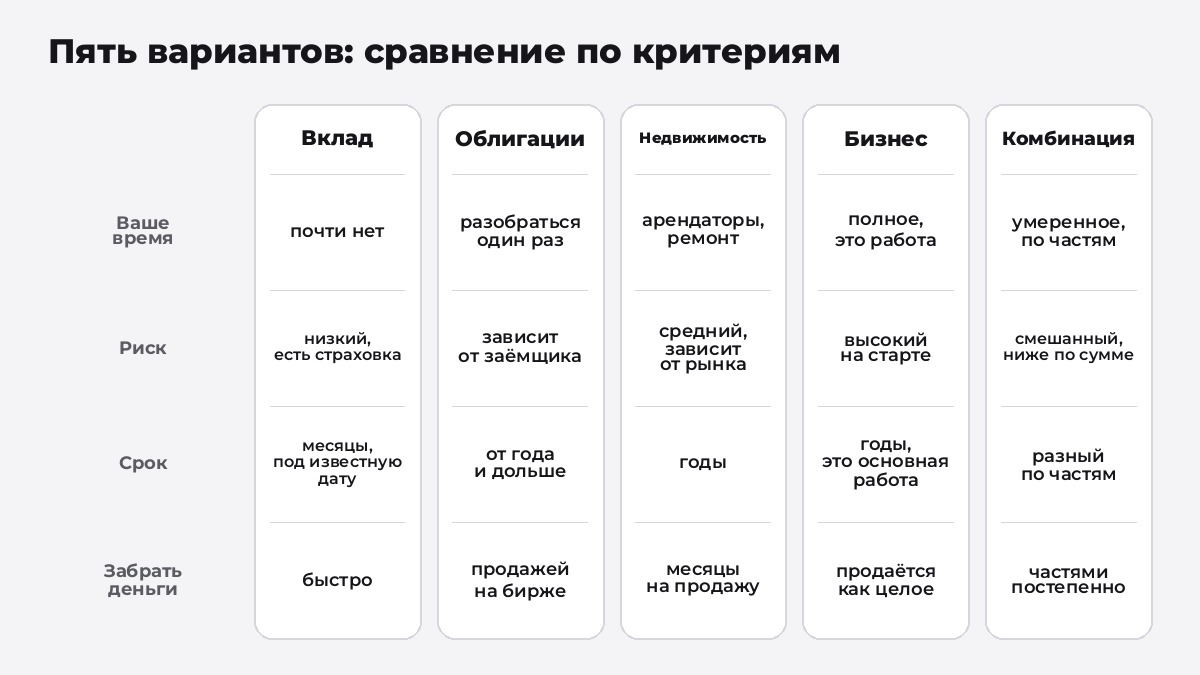
Обратите внимание на последнюю строку: у вклада и облигаций миллион можно забрать частями и относительно быстро, у недвижимости и бизнеса выход - продажа целиком, и он занимает месяцы. Если есть вероятность, что деньги понадобятся внезапно, это само по себе сужает выбор.
Ошибки при вложении миллиона
Большинство потерь при вложении крупной суммы происходит не из-за выбора плохого актива, а из-за нарушения простых правил. Сводка частых ошибок - в таблице.
| Ошибка | Чем грозит | Что делать вместо |
|---|---|---|
| Весь миллион в один рискованный актив | просадка или потеря затрагивают всё сразу | делить по задачам и срокам, рискованной - только часть |
| Покупка без подушки безопасности | при первой задержке дохода приходится продавать в убыток | сначала запас на несколько месяцев жизни |
| Ставка на обещанный процент без объяснений | высокий риск мошенничества | проверять компанию в справочнике Банка России |
| Ожидание дохода от бизнеса без участия | дело без владельца за работой не выходит на план | считать участие частью цены входа |
| Спешка из-за того, что деньги «лежат впустую» | невыгодные условия, непроверенные объекты | деньги могут подождать на вкладе, пока идёт проверка |
| Сравнение вариантов только по доходности | выбор варианта, который не подходит по сроку и роли | сравнивать по сроку, риску, ликвидности и вашему времени |
Отдельно про проверку готовых моделей: если выбираете франшизу, до оплаты стоит проверить договор, поддержку и действующих партнёров. Пошаговый разбор - в статье «Риски франшизы».
Какой вариант подходит именно вам - по сроку, отношению к риску, готовности управлять и потребности в доходе сейчас - покажет короткий тест.
Выводы
- Миллион целиком попадает под страховку вклада, но как единственный вариант на годы он слабый: реальный прирост над инфляцией невелик.
- Недвижимость за миллион - это комната, доля или загородный объект, с самым медленным выходом из вложения.
- Свой бизнес даёт шанс на доход выше консервативных инструментов, но только вместе с вашей работой и с запасом на первые месяцы.
- Образование - самое дешёвое из вложений и хорошо работает как дополнение к остальным.
- Сравнивайте варианты по сроку, риску, ликвидности и своему времени, а не только по доходности.
Частые вопросы
Куда вложить миллион, чтобы получать ежемесячный доход?
Ежемесячные выплаты дают вклад с выплатой процентов каждый месяц, облигации с частыми купонами и аренда недвижимости. Чем надёжнее вариант, тем скромнее выплаты: сравнивайте их с инфляцией, а не с нулём. Доход от бизнеса тоже ежемесячный, но требует вашей работы.
Куда вложить миллион рублей без риска потерять?
Полностью безрисковых вложений нет. Самый защищённый вариант - вклад в пределах государственного возмещения 1,4 млн ₽ в одном банке: миллион попадает в лимит целиком. Все остальные варианты предполагают возможность падения стоимости или потери части суммы.
Стоит ли покупать недвижимость за миллион для сдачи?
Только после проверки ликвидности конкретного объекта: за миллион в крупном городе покупается комната, доля или загородный дом вдали от города, у каждого своя аудитория арендаторов. Учтите простой, ремонт и налоги, а также то, что продать объект быстро не получится.
Хватит ли миллиона на франшизу?
На многие франшизы услуг - да, при условии что после входа остаётся запас на первые месяцы, а не только сам взнос. Регулярные платежи франчайзеру и оборотные деньги считайте отдельно от входа. Как устроена цена, разобрано в статье о стоимости франшизы.
Делить миллион между вариантами или вложить целиком?
Комбинация из двух-трёх активов с разными задачами делает результат ровнее и снижает зависимость от одного сценария. Но каждая часть требует внимания, а больше трёх-четырёх частей вести обычно уже трудно. В рискованную часть не должны попадать деньги, нужные в ближайший год.
Что вложить в образование или сразу в дело?
Это не конкурирующие варианты: обучение стоит на порядок дешевле миллиона и повышает качество решений в остальных вложениях. Разумная схема - небольшой бюджет на навык, который вы примените в первые месяцы, и основная сумма по задачам и срокам из этой статьи.
Источники
- Банк России: «Банк России принял решение сохранить ключевую ставку на уровне 14,00% годовых», 11.09.2026.
- Агентство по страхованию вкладов: вопросы и ответы о страховом возмещении.
- Банк России: справочник участников финансового рынка.
- Условия и финансовая модель сети «Персонал 24», предоставлены сетью.
Материал обновлён 23.10.2026.
Обсудить франшизу
Расскажем об условиях, покажем экономику сети и ответим на вопросы.
Оставить заявку
Франшиза аутсорсинга линейного рабочего персонала: 96 франчайзи в 73 городах России. Пишу о том, как устроен кадровый бизнес изнутри - экономика смены, работа с тендерами и правовая сторона.
Об авторе