Когда в сети обещают пассивный доход, обычно имеют в виду деньги, которые приходят не за отработанные часы, а с уже сделанных вложений: проценты по вкладу, купоны по облигациям, дивиденды, плата за аренду, роялти. Вокруг темы два полюса: одним сулят богатство без работы, другие считают весь жанр сказкой. Правда посередине: доход с активов существует, но у него есть цена в виде капитала, риска, налогов и вашего времени, а степень пассивности у каждого варианта своя. Ниже разбор основных источников, формула расчёта капитала под желаемую сумму и честный рассказ о том, что уменьшает результат.
Кратко
- Ожидания от пассивного дохода проверяются просто: платит капитал или актив, и без сделанных вложений он не начинается.
- Капитал считают от обратного: желаемый доход в месяц умножить на 12 и разделить на годовую доходность в долях.
- Чем выше обещанная доходность, тем выше риск и тем меньше в схеме пассивности.
- Налоги и инфляция уменьшают выплату: считать стоит сумму после налога и в реальном выражении.
- Большой стабильный процент без объяснения источника - приманка, а не доходность.
⚖️ Материал носит информационный характер, не является индивидуальной инвестиционной рекомендацией и не заменяет консультацию финансового советника. Конкретные доходности инструментов в статье не называются: их сравнение с цифрами и источниками - в отдельном материале блога. Решение всегда остаётся за вами, а ожидания проверяйте расчётом, а не обещаниями.
Что такое пассивный доход и где у него предел
Отделим миф от механики. Пассивный доход приносит актив: деньги, имущество или права, которые работают без вашего ежедневного участия. Он начинается только после того, как вы вложили либо капитал, либо большой труд, который превратился в актив, например книгу, программу или патент. Предел пассивности у каждого актива свой: где-то после первого решения можно забыть о вложении на год, а где-то «пассивное» имущество требует внимания каждую неделю.
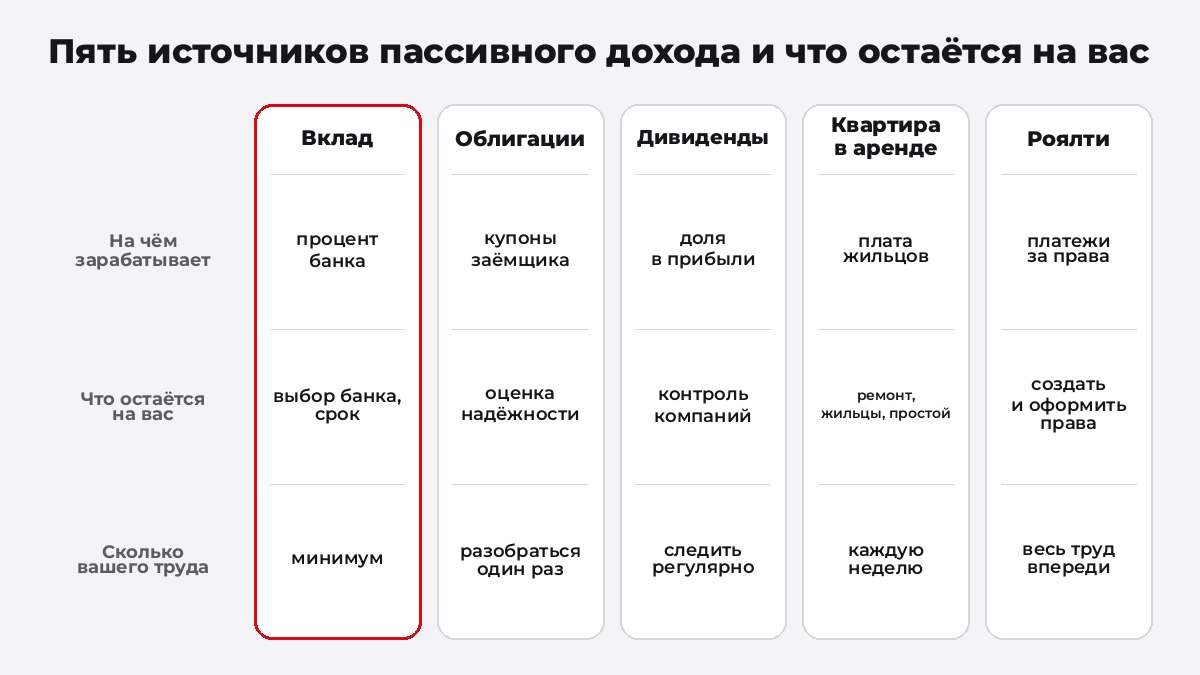
Вклад - самый пассивный вариант: выбрали банк, положили деньги, продлили срок. С ценными бумагами остаётся контроль: надёжность заёмщика, курсы, решение держать или продавать. Квартира, которую вы сдаёте, - уже полуработа: поиск жильцов, ремонты, простой, разговоры о повышении платежа. Роялти выглядит идеально, но вся работа сделана до первого рубля: объект нужно создать и оформить права. Отсюда простое правило: такая выплата почти всегда оплачена либо деньгами, либо сделанным раньше трудом, а чаще и тем и другим. Это первое, что стоит знать, если вы строите ожидания вокруг пассивного дохода.
Куда вложить деньги для пассивного дохода: основные источники
Сразу снимем миф: пассивный доход не берётся из ничего. Деньги вкладывают в пять основных мест: банковский вклад или накопительный счёт, облигации, дивидендные акции и фонды, недвижимость для сдачи и объекты интеллектуальной собственности, с которых идут роялти. Различаются они порогом входа, риском и тем, сколько внимания требуют после покупки.
| Источник | На чём зарабатывает | Что остаётся на вас |
|---|---|---|
| Вклад, накопительный счёт | процент банка за размещение денег | выбрать банк в пределах страховки, следить за сроком и ставкой |
| Облигации | купоны заёмщика | оценить надёжность, решить, держать до погашения или продавать |
| Акции и фонды | дивиденды и рост цены | следить за компаниями и переживать просадки цены |
| Недвижимость | арендная плата | ремонт, поиск жильцов, простой между арендаторами, налоги |
| Роялти | платежи за использование произведения, патента, бренда | создать объект и оформить права до первого платежа |
Подробное сравнение этих вариантов с рисками, страховкой вкладов и актуальными цифрами доходности сделано в статье о том, куда вложить деньги. Здесь же важна другая сторона: внутри каждого варианта есть доход от владения и рост стоимости. Пассивным является только первый: проценты и купоны приходят сами, а чтобы превратить рост цены в деньги, актив придётся продавать, и это уже решение и работа.
Как посчитать капитал под желаемый ежемесячный доход
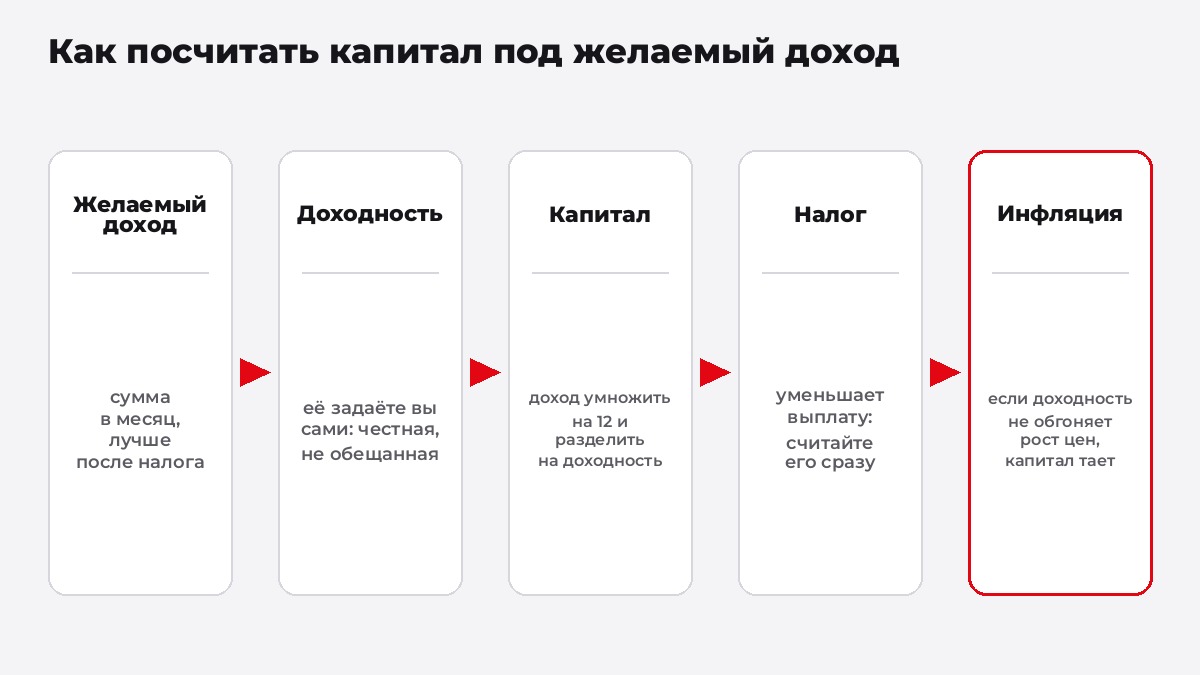
Капитал под желаемую выплату считают от обратного: доход в месяц умножают на двенадцать и делят на годовую доходность, выраженную долей. При желаемых 50 000 ₽ в месяц и условной доходности 10% годовых нужен капитал 6 млн ₽, при доходности вдвое ниже - вдвое больше, 12 млн ₽. Доходность в этой формуле - параметр расчёта, а не обещание: реальную доходность конкретных инструментов смотрите в актуальных ставках и котировках, а не в формуле.
Три вещи формула не видит, и все три уменьшают результат. Налог: с большинства выплат государство берёт свою часть. Инфляция: покупательная способность денег падает, и «честный» процент может не покрывать рост цен. Риск: обещанная доходность не гарантирована, и часть капитала в плохом сценарии исчезает. Про налог и инфляцию подробнее ниже, а здесь - масштаб задачи на старте.
| Желаемый доход в месяц | Капитал при условной доходности 5% годовых | При условных 10% | При условных 15% |
|---|---|---|---|
| 30 000 ₽ | 7,2 млн ₽ | 3,6 млн ₽ | 2,4 млн ₽ |
| 50 000 ₽ | 12 млн ₽ | 6 млн ₽ | 4 млн ₽ |
| 100 000 ₽ | 24 млн ₽ | 12 млн ₽ | 8 млн ₽ |
Цифры в таблице чисто арифметические: они показывают масштаб, а не доходность какого-либо инструмента. Проценты 5, 10 и 15 взяты для примера расчёта, а не как прогноз рынка.
Калькулятор ниже считает капитал под вашу желаемую сумму и вашу ожидаемую доходность, показывает годовой доход, налог по введённой ставке и размер капитала, если налог платить из того же дохода. Доходность и ставку налога вы задаёте сами, поэтому подставляйте реалистичные значения.
Что останется после налога
С большинства выплат с вложений физлица платят налог, и от вида дохода зависит, кто его считает и удерживает: где-то налог снимают до выплаты на счёт, а где-то вы декларируете и платите сами по итогу года. Точные ставки и порядок меняются, поэтому сверяйтесь с разъяснениями налоговой службы, а ниже - механизм.
| Вид дохода | Как возникает налог | Что делаете вы |
|---|---|---|
| Проценты по вкладам | облагается процентный доход сверх необлагаемого лимита, который привязан к ключевой ставке | ничего в моменте: налоговая сама посчитает и пришлёт уведомление по итогам года |
| Купоны по облигациям | доход по ценным бумагам облагается налогом у источника выплаты | у большинства брокеров удерживается автоматически, проверяйте отчёты |
| Дивиденды | удерживаются до зачисления денег на счёт | получаете сумму уже за вычетом налога |
| Доход от аренды | плата от жильцов - ваш доход, налог никто за вас не удержит | декларируете и платите сами, выбирая подходящий статус и схему |
| Продажа имущества | налог возникает с разницы между ценой покупки и продажи, если владели недолго | считаете сами и применяете положенные вычеты |
Отсюда практический вывод: сравнивая варианты, считайте выплату после налога. Разница между «начислено» и «получено на счёт» может заметно менять порядок мест в вашем списке, особенно у вариантов, где налог никто не удерживает за вас. Ставка налога зависит от ваших прочих доходов и статуса резидента, поэтому в калькуляторе выше она задаётся вручную.
Инфляция: почему доходность должна обгонять рост цен
Второй фильтр ожиданий от пассивного дохода: он измеряется не процентами на экране, а тем, что можно купить на эти деньги. Если доходность ниже роста цен, капитал тает в реальном выражении, даже пока сумма на счёте растёт. Ситуация сейчас именно такая, что видно по официальным цифрам: Банк России 11 сентября 2026 года сохранил ключевую ставку на уровне 14% годовых и при этом отмечал, что июльский рост цен составил 11,6% в пересчёте на год (пресс-релиз Банка России).
Разница между доходностью и инфляцией - это реальный результат вашего вложения. Если она отрицательная, вы платите за хранение денег собственным будущим, пусть и незаметно, без движений по счёту. Если положительная - капитал не только платит доход, но и растёт быстрее цен. Отсюда два правила. Первое: считайте желаемую выплату с запасом, потому что фиксированная сумма через несколько лет купит меньше. Второе: страховка вклада защищает только от проблем банка, а не от инфляции, поэтому «совсем безопасных» вариантов не бывает.
Насколько каждый вариант на самом деле пассивен
Практически нулевого участия требует только вклад, и у этого есть обратная сторона: скромная выплата и полное отсутствие механизма роста. Облигации надёжных заёмщиков близки к вкладу, но требуют один раз разобраться с выбором и дальше изредка сверяться. Дивидендные акции и фонды - это уже мониторинг: компании меняют дивидендную политику, цена падает вместе с настроениями рынка, и поддаваться панике тоже приходится уметь.
Самая большая иллюзия пассивности - квартира. Между «купить и получать» стоят ремонт, мебель, поиск каждого жильца, простои, текущие поломки и налоги, и всё это либо ваше время, либо оплата управляющего, которая съедает часть дохода. Роялти пассивно только после большой активной фазы: произведение или технология сначала должны появиться и обрести пользователей. Поэтому честнее говорить не о пассивном доходе, а о спектре от «положил и забыл» до «работал раньше, получаю теперь». Любые ожидания сверяйте с этим спектром.
Как распознать фальшивый пассивный доход
Приманка фальшивых схем почти всегда звучит одинаково: высокий стабильный доход, который не требует вашего участия, риска и усилий, иногда с «закрытым клубом» и ограниченными местами. Источник выплаты при этом объясняется туманно или красиво, но проверяемо не для обычного человека. Когда выплаты первым участникам идут из денег новых, схема живёт ровно до притока, а потом исчезает вместе с деньгами.
Проверка перед вложением. Если обещанный процент заметно выше ставок по вкладам и источник дохода непонятен, остановитесь и проверьте компанию в справочнике участников финансового рынка на сайте Банка России. Того, кого в справочнике нет, в плане лицензированной финансовой деятельности просто не существует.
Добавьте к проверке обычную деловую аккуратность: не передавайте деньги по личным картам, читайте договор до подписания, не решайте за один звонок. Настоящий доход с активов скучен: проценты, купоны, аренда, отчёты брокера. Если предложение выглядит захватывающе и сулит больше всех - это довод против него, а не за. Здесь обещают много, поэтому проверяйте вдвойне.
Свой бизнес: активная альтернатива пассивному доходу
Бизнес - вовсе не пассивный доход, и это стоит проговорить честно: он приносит деньги вместе с вашей работой, а не вместо неё. Но у активной схемы есть сильная сторона, которой нет у вклада и облигаций: доход не привязан к размеру капитала. Чтобы получать те же 50 000 ₽ в месяц с вложений, при условной доходности 10% нужен капитал 6 млн ₽, а в дело часто можно войти меньшей суммой - заплатив своим временем.
Эти пути не исключают друг друга, а дополняют: часть капитала держат в скучных надёжных инструментах как подушку и источник спокойствия, а усилия вкладывают в дело, где отдача на вложенный рубль выше именно из-за участия. Как устроены услуги как модель и сколько заказов нужно для выхода в плюс, разобрано в статье о бизнесе на услугах. Если капитала немного и выбор стоит между годами копить на вложения и начать дело сейчас, полезны материалы об открытии бизнеса на миллион и о самых прибыльных видах бизнеса по данным ФНС.
С чего начать: порядок действий
Разумный порядок такой: сначала подушка безопасности на несколько месяцев жизни на вкладе или накопительном счёте, потом расчёт цели, и только потом выбор инструментов. Без подушки любой рискованный актив рано или поздно заставит продавать в худший момент, и весь план рассыпется.
Дальше по шагам. Первый: посчитайте капитал под желаемую сумму калькулятором выше - цифра отрезвит и покажет масштаб. Второй: выберите инструменты под свой срок и готовность к риску, сверив их по сравнению вариантов вложений. Третий: проверьте каждого контрагента - банк, брокера, компанию, у которой покупаете, - и читайте договоры до подписания. Четвёртый: раз в год пересматривайте план, потому что ставки, инфляция и налоги меняются, и прошлогодняя доходность ничего не обещает следующему году. Такой цикл не делает выплату полностью автоматической, но держит её под вашим контролем, а это и есть реалистичная версия мечты о деньгах, которые работают за вас.
Выводы
- Ожидания от пассивного дохода проверяются формулой: платит капитал или актив, а размер считают как доход в месяц, умноженный на 12 и делённый на доходность в долях.
- Налог уменьшает выплату у всех источников, но по-разному: где-то удерживают до зачисления, где-то вы платите сами.
- Доходность должна обгонять инфляцию, иначе капитал тает при растущей цифре на счёте.
- Степень пассивности различается: вклад почти не требует участия, квартира требует много, роялти оплачено трудом заранее.
- Большой стабильный процент без объяснения источника - признак схемы, а не инструмента.
- Бизнес - активная альтернатива: доход не ограничен капиталом, но платится вместе с вашей работой, и это другие ожидания, а не лёгкие деньги.
Частые вопросы
Сколько нужно денег для пассивного дохода?
Умножьте желаемый доход в месяц на 12 и разделите на годовую доходность в долях. При желаемых 50 000 ₽ в месяц и условной доходности 10% годовых получится 6 млн ₽, при меньшей доходности - пропорционально больше. Реальную доходность инструментов смотрите в актуальных ставках, а не в примерах: это разные ожидания.
Какой источник пассивного дохода самый пассивный?
Вклад или накопительный счёт: выбрали банк в пределах страховки, положили деньги, продлили срок. Плата за такую простоту - скромная выплата и уязвимость перед инфляцией, поэтому полной защиты не будет ни у одного инструмента.
Облагается ли пассивный доход налогом?
Да. С дивидендов и купонов налог обычно удерживают до зачисления денег, с процентов по вкладам налоговая посчитает сама по итогам года за превышение над необлагаемым лимитом, а аренду вы декларируете и платите самостоятельно. Ставки и порядок периодически меняются, поэтому перед решением сверяйте свои ожидания с разъяснениями налоговой службы.
Реально ли жить на пассивный доход?
Реально при большом капитале и трезвых ожиданиях. Подставьте свои расходы в формулу, и увидите нужную сумму - у большинства людей она измеряется десятками миллионов рублей. Такой капитал собирают годами, поэтому чудес здесь не ждут: пассивный доход обычно строят параллельно с активной работой, а не вместо неё.
Что лучше: копить капитал или вложиться в бизнес?
Это разные природы дохода. Пассивный требует капитала и почти не требует вас, бизнес требует вас и обычно меньшего капитала, зато не имеет потолка, привязанного к сумме. Многие совмещают: подушка и часть денег в надёжных инструментах, усилия - в своё дело.
Почему нельзя поверить обещанным высоким процентам?
Потому что доходность всегда идёт в паре с риском: там, где вам обещают заметно больше ставок по вкладам без внятного объяснения источника, источником часто оказываются деньги новых участников. Проверяйте компанию в справочнике Банка России и не передавайте деньги по личным картам.
Источники
- Банк России: «Банк России принял решение сохранить ключевую ставку на уровне 14,00% годовых», 11.09.2026.
- Агентство по страхованию вкладов: вопросы и ответы о страховом возмещении.
- ФНС России: разъяснения о налогообложении доходов физических лиц.
- Банк России: справочник участников финансового рынка.
- Сравнение инструментов вложений с актуальными цифрами доходности и их источниками: статья «Куда вложить деньги в 2026 году» в этом блоге.
Материал обновлён 23.10.2026.
Обсудить франшизу
Расскажем об условиях, покажем экономику сети и ответим на вопросы.
Оставить заявку
Франшиза аутсорсинга линейного рабочего персонала: 96 франчайзи в 73 городах России. Пишу о том, как устроен кадровый бизнес изнутри - экономика смены, работа с тендерами и правовая сторона.
Об авторе