Кредит на бизнес с нуля получить можно, но не так, как часто представляют: банки неохотно дают деньги бизнесу без истории и выручки, а у начинающего предпринимателя её нет по определению. Поэтому на практике стартовые деньги берут из нескольких источников: потребительский кредит на себя, кредит для ИП под залог или поручительство, микрозаём государственного фонда поддержки, социальный контракт для тех, кто имеет на него право. Ниже разбор каждого варианта, расчёт платежа до похода в банк, проверка «выдержит ли бизнес кредит» и типичные ошибки, из-за которых долг остаётся, а бизнеса уже нет.
Кратко
- Бизнесу без истории банки дают кредит редко и обычно под залог или поручительство.
- Многие начинающие открывают бизнес на потребительский кредит, и тогда отвечают по нему лично, независимо от судьбы бизнеса.
- Альтернативы: микрозаймы государственных фондов поддержки, поручительства региональных гарантийных организаций, социальный контракт до 350 000 ₽ для малоимущих.
- Платёж по кредиту считают до похода в банк и сравнивают с худшим месяцем бизнеса, а не со средним.
- Кредит не должен закрывать сразу и вход, и оборот, и вашу жизнь: так не остаётся запаса на ошибку.
⚖️ Материал носит информационный характер и не является финансовой рекомендацией. Условия кредитов и программ поддержки меняются, перед решением уточняйте их в банке, фонде или органе соцзащиты вашего региона.
Дают ли кредит на бизнес с нуля
Дают, но реже и на других условиях, чем действующему бизнесу. Банк оценивает, из каких денег вы будете платить. У компании с историей есть выручка и обороты по счёту. У нового бизнеса их нет, поэтому банк смотрит на вас лично: кредитную историю, официальный доход, имущество для залога, поручителей. Если этого нет, отказ вполне вероятен, и дело не в качестве бизнес-идеи.
Отсюда главный вывод: кредит на открытие бизнеса почти всегда оказывается кредитом на вас. Даже если деньги выдаются индивидуальному предпринимателю, ИП отвечает по долгам своим имуществом как обычный человек. Об этом стоит помнить, прежде чем занимать на идею, которую ещё не проверил рынок.
Откуда новичку взять деньги на старт
Основных источников заёмных и государственных денег для старта четыре: потребительский кредит, кредит для ИП, микрозаём государственного фонда, социальный контракт. Они различаются требованиями, суммами, стоимостью и тем, как вы отвечаете за долг.
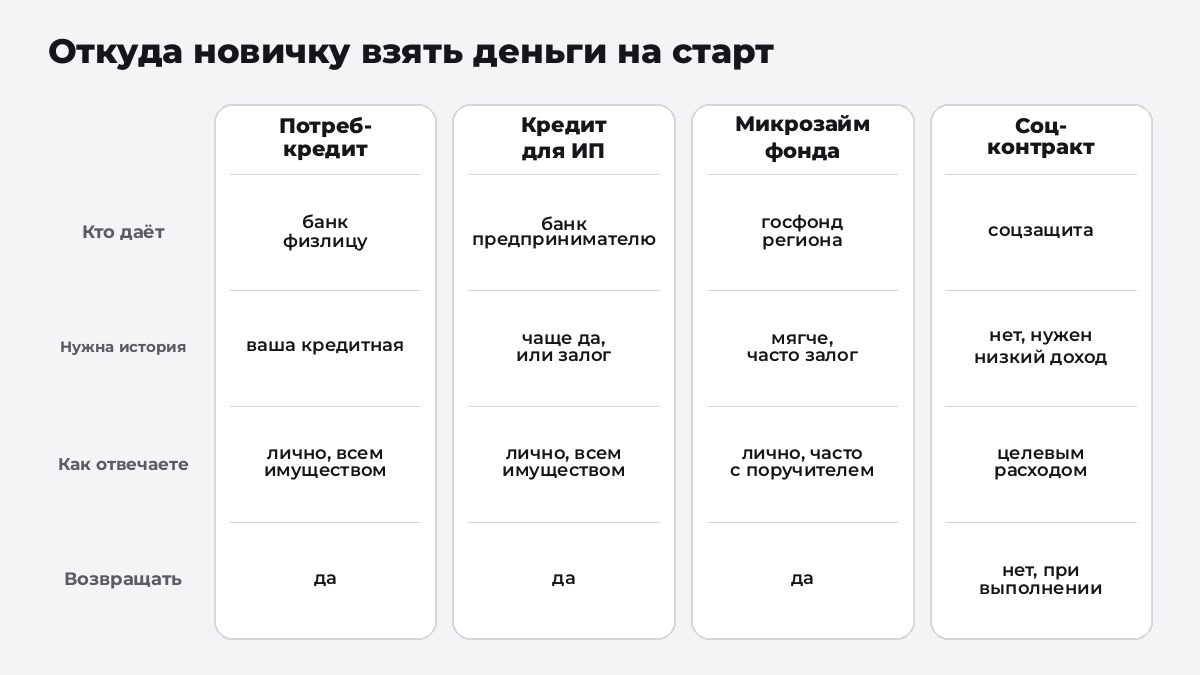
| Источник | Кто может получить | Что обычно нужно | Главный риск |
|---|---|---|---|
| Потребительский кредит | физическое лицо | хорошая кредитная история, подтверждённый доход | долг остаётся, даже если бизнес закрылся |
| Кредит для ИП | зарегистрированный ИП или компания | залог, поручитель, иногда опыт или выручка | залог можно потерять |
| Микрозаём фонда поддержки | субъект малого бизнеса, требования зависят от региона | бизнес-план, часто залог или поручительство | те же обязательства по возврату, что и в банке |
| Социальный контракт | малоимущие граждане | доход ниже прожиточного минимума, бизнес-план, отчёт о тратах | деньги только на цели из плана, нужно отчитываться |
Потребительский кредит
Самый доступный вариант для человека с официальной работой и хорошей кредитной историей. Банк не проверяет бизнес-план и часто не спрашивает о цели. Обратная сторона: вы отвечаете по кредиту лично, и он не зависит от успеха бизнеса. Закрылся бизнес - платежи остаются. Перед подписанием смотрите полную стоимость кредита: по закону она указывается на первой странице договора, перед таблицей индивидуальных условий (закон о потребительском кредите).
Кредит для ИП или компании
Банки охотнее кредитуют бизнес, у которого уже есть обороты по счёту. Для начинающих распространены кредиты под залог имущества или с поручителем. Есть и государственная поддержка через поручительства: Корпорация МСП и региональные гарантийные организации могут взять на себя часть риска перед банком, если у вас не хватает залога. Это не отменяет проверку заёмщика банком, но иногда помогает получить одобрение. Условия программ публикуются на портале МСП.РФ.
Микрозаём государственного фонда
В большинстве регионов работают государственные микрофинансовые организации, часто при центрах «Мой бизнес». Они выдают займы субъектам малого бизнеса, в том числе начинающим, обычно на более мягких условиях, чем коммерческие микрофинансовые компании. Требования, суммы и ставки устанавливает каждый регион, поэтому начинать стоит с консультации в местном центре: адреса собраны на портале «Мой бизнес». Не путайте такие фонды с коммерческими микрозаймами под высокий процент: на стартовые вложения они не подходят.
Социальный контракт
Это не кредит, а государственная помощь малоимущим гражданам, в том числе на открытие собственного дела: при открытии ИП выплата составляет до 350 000 ₽, деньги выдаются на цели из согласованного плана, по тратам нужно отчитываться (Контур, разбор условий на 2026 год, со ссылкой на постановление Правительства от 29.06.2022 № 1160). Получить его может человек, чей среднедушевой доход семьи ниже прожиточного минимума в регионе. Заявление подаётся в орган соцзащиты.
Посчитайте платёж до похода в банк
Ежемесячный платёж по кредиту нужно знать до того, как вы подадите заявку, и сравнивать его с худшим месяцем вашего бизнеса. Первые месяцы любого нового дела выручка ниже плана, а платёж по кредиту начинается сразу. Если вы не можете платить его из личных доходов хотя бы полгода, кредит слишком большой для старта.
Калькулятор ниже считает аннуитетный платёж, при котором вы каждый месяц платите одинаковую сумму, и переплату за весь срок. Ставку подставьте из реального предложения банка или фонда: условия сильно различаются и меняются вместе с ключевой ставкой Банка России.
Выдержит ли бизнес кредит: простая проверка
Бизнес выдерживает кредит, если платёж по нему можно внести в плохой месяц и у вас при этом остаются деньги на жизнь и оборот. Проверка занимает пятнадцать минут и состоит из трёх вопросов.
- Из чего вы платите в первые месяцы? Не из выручки бизнеса, которой ещё нет, а из личного дохода или запаса. Если ответа нет, кредит рано.
- Что будет при выручке на четверть ниже плана? Посчитайте, хватает ли денег на платёж и постоянные расходы. Как делать такой стресс-тест, разобрано в статье «Риски франшизы», способ подходит для любого бизнеса.
- Что будет, если бизнес закроется? Сколько останется долга и из чего вы его отдадите. Этот вопрос неприятный, но его задаёт себе каждый, кто занимает на старт.
Есть ещё одно правило, которое часто спасает: кредит закрывает одну задачу, а не все сразу. Если заёмными деньгами оплачен вход, оборот и ваша жизнь должны быть из своих денег. Если всё в долг, любая задержка оплаты от клиента превращается в просрочку перед банком.
Как подготовиться к заявке на кредит
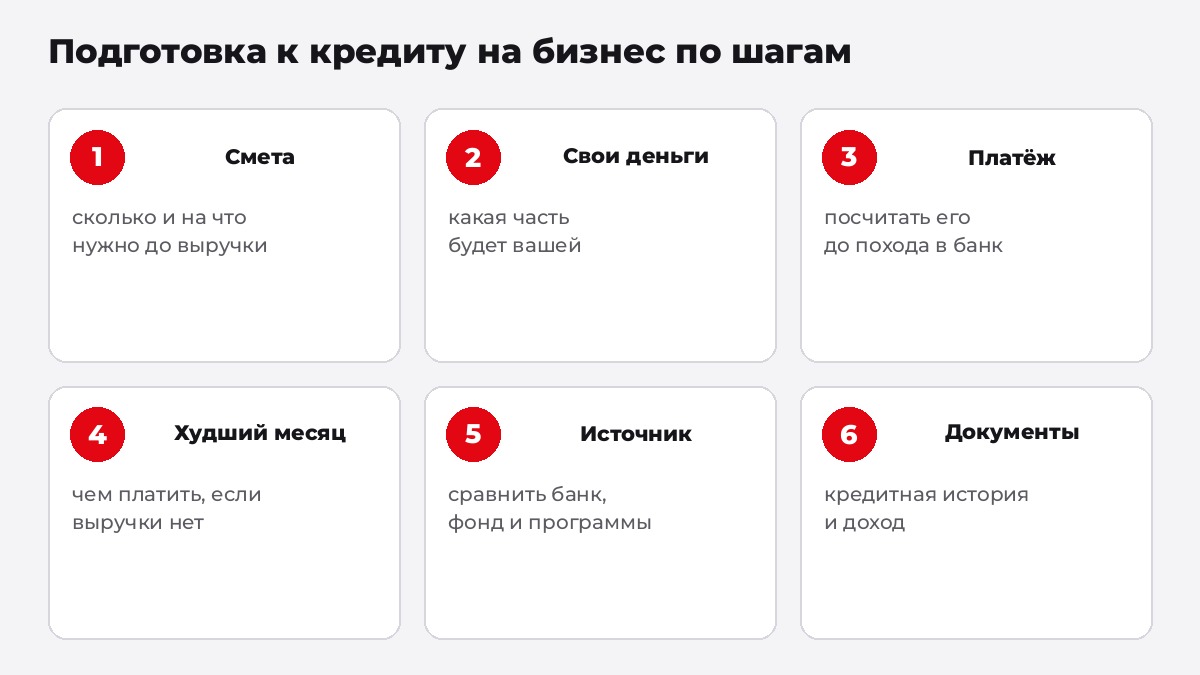
Подготовка к кредиту на бизнес начинается не с выбора банка, а со сметы: сколько денег и на что нужно до первой выручки. Потом вы решаете, какую часть закроете своими деньгами, и только оставшуюся ищете в долг. Такой порядок обычно уменьшает и сумму, и переплату.
- Смета. Все расходы до первой выручки: регистрация, вход, оборудование, реклама, оборот, деньги на жизнь. Как составить её, разобрано в статье «Бизнес с нуля», там есть калькулятор стартового бюджета.
- Собственная доля. Банки и фонды охотнее одобряют, когда часть денег ваша. Да и вам спокойнее.
- Кредитная история. Её можно бесплатно запросить через бюро кредитных историй, список которых есть на сайте Банка России. Ошибки в истории лучше исправить до заявки.
- Доход и долговая нагрузка. Банк смотрит, какую часть дохода уже съедают ваши платежи по кредитам. Если она большая, новый кредит могут не дать или дать меньше.
- Бизнес-план. Для фондов и программ поддержки он обязателен. Для банка полезен как доказательство, что вы посчитали деньги.
- Залог или поручитель. Если их нет, узнайте о поручительстве гарантийной организации вашего региона.
Кредит на франшизу: на что смотреть отдельно
Франшизу часто выбирают как способ снизить риск нового бизнеса, и это разумно: модель уже проверена в других городах. Но кредит на франшизу добавляет обязательства: к платежу банку прибавляется регулярный платёж франчайзеру, и оба идут с первого месяца. Посчитайте их вместе, прежде чем занимать.
Пример из сети «Персонал 24»: вход от 550 000 ₽, ежемесячный платёж франчайзеру от 15 000 ₽, фиксированно, помещение и оборудование не нужны. Но бизнесу на услугах нужны оборотные деньги: исполнителям уходит в среднем 74% выручки, и платить им нужно сразу после смены, а заказчик может оплатить позже. Значит, если вход взят в кредит, оборот и запас на первые месяцы должны быть из других денег. Из чего складывается полная сумма входа во франшизу, разобрано в статье «Стоимость франшизы».
Типичные ошибки при кредите на открытие бизнеса
| Ошибка | Чем заканчивается | Как избежать |
|---|---|---|
| Платить кредит из будущей выручки | просрочка в первые же слабые месяцы | иметь источник платежа вне бизнеса |
| Брать всё в долг: вход, оборот, жизнь | нет запаса на задержку оплаты или ошибку | кредит на одну задачу, остальное свои деньги |
| Занимать у коммерческих микрофинансовых компаний | высокая стоимость долга съедает прибыль | фонды поддержки, банки, программы |
| Смотреть только на ставку | страховки и комиссии делают кредит дороже | сравнивать полную стоимость кредита |
| Не проверить идею до займа | долг за бизнес, который не нужен рынку | сначала спрос, потом деньги |
Если вы ещё выбираете направление, начните со статьи «Какой бизнес открыть», а если сомневаетесь, вкладывать ли деньги в бизнес вообще, - со сравнения вариантов в материале «Куда вложить деньги». Как оценивают прибыльность разных отраслей, разобрано в статье «Прибыльный бизнес».
Выводы
- Кредит на бизнес с нуля почти всегда оказывается кредитом на вас лично.
- Кроме банков есть фонды поддержки, поручительства гарантийных организаций и социальный контракт.
- Платёж считают до заявки и сравнивают с худшим месяцем бизнеса.
- Кредит закрывает одну задачу. Оборот и жизнь на первые месяцы лучше держать своими деньгами.
- Сначала проверьте спрос и составьте смету, потом выбирайте, где занимать.
Частые вопросы
Можно ли взять кредит на бизнес с нуля?
Можно, но банки неохотно кредитуют бизнес без истории. Начинающие чаще берут потребительский кредит, кредит для ИП под залог или поручительство, микрозаём государственного фонда поддержки или получают социальный контракт.
Какие документы нужны для кредита на открытие бизнеса?
Для потребительского кредита - паспорт и подтверждение дохода. Для кредита ИП и займа фонда обычно ещё бизнес-план, документы по залогу или поручителю. Точный список уточняйте у конкретного банка или фонда.
Где взять деньги на бизнес, если банки отказывают?
Обратитесь в центр «Мой бизнес» вашего региона: там консультируют по микрозаймам государственных фондов, поручительствам и программам поддержки. Малоимущие граждане могут подать заявление на социальный контракт в органы соцзащиты.
Сколько можно получить по социальному контракту на бизнес?
При открытии ИП выплата составляет до 350 000 ₽. Право на неё есть у граждан, чей среднедушевой доход ниже прожиточного минимума в регионе, деньги тратятся по согласованному плану с отчётом.
Что лучше: потребительский кредит или кредит на ИП?
Потребительский проще получить новичку, но он не зависит от бизнеса. Кредит для ИП часто требует залога или поручителя. В обоих случаях предприниматель отвечает по долгу лично, поэтому сравнивайте полную стоимость и свою способность платить в плохой месяц.
Можно ли купить франшизу в кредит?
Можно, обычно через потребительский кредит или кредит для ИП. Посчитайте вместе платёж банку и регулярный платёж франчайзеру и оставьте свои деньги на оборот и первые месяцы.
Источники
- Федеральный закон от 21.12.2013 № 353-ФЗ «О потребительском кредите (займе)», статья 6 о полной стоимости кредита.
- Контур.Журнал, «Социальный контракт 2026», 22.12.2025, со ссылкой на постановление Правительства РФ от 29.06.2022 № 1160.
- Банк России, ключевая ставка; государственный реестр бюро кредитных историй.
- Цифровая платформа МСП.РФ и портал «Мой бизнес».
- Условия и финансовая модель сети «Персонал 24», предоставлены сетью.
Материал обновлён 09.10.2026.
Обсудить франшизу
Расскажем об условиях, покажем экономику сети и ответим на вопросы.
Оставить заявку
Франшиза аутсорсинга линейного рабочего персонала: 96 франчайзи в 73 городах России. Пишу о том, как устроен кадровый бизнес изнутри - экономика смены, работа с тендерами и правовая сторона.
Об авторе