Куда вложить деньги в 2026 году, чтобы они не обесценивались и приносили доход? Вариантов много: вклад, облигации, акции, недвижимость, свой бизнес. Но сравнивать их по одной доходности бессмысленно: у каждого свой риск, свой срок и своя цена в вашем времени. Ниже сравнение основных вариантов простыми словами, с честным разбором вложений в бизнес и тестом, который подскажет, с чего начать именно вам.
Кратко
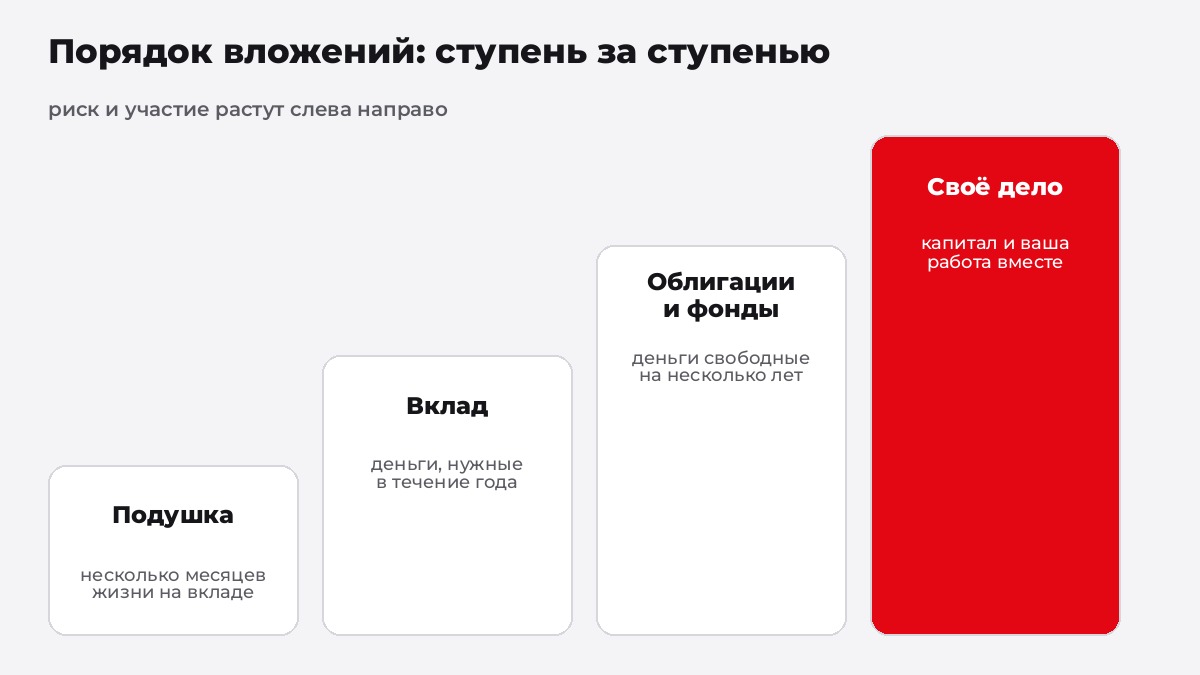
- Сначала подушка безопасности на несколько месяцев жизни, потом любые вложения.
- Ключевая ставка Банка России с сентября 2026 года держится на уровне 14%.
- Вклады застрахованы государством в пределах 1,4 млн ₽ в одном банке.
- Облигации и акции могут дать больше вклада, но стоимость может и падать.
- Вложения в свой бизнес дают доход только вместе с вашей работой.
- Высокий обещанный процент без объяснения, откуда он берётся, - признак мошенничества.
⚖️ Материал основан на практике сети «Персонал 24» и открытых источниках. Он носит информационный характер, не является индивидуальной инвестиционной рекомендацией и не заменяет консультацию юриста или финансового советника. Цифры сети - средние показатели партнёров, а не гарантия дохода. Решение всегда остаётся за вами.
Если вы рассматриваете вложения в собственное дело, начните с разбора как купить готовый бизнес и что проверить до сделки.
Куда можно вложить деньги: основные варианты
Вложить деньги можно в пять основных мест: банковский вклад или накопительный счёт, облигации, акции и фонды, недвижимость и собственный бизнес. Они различаются тремя вещами: насколько можно потерять, как быстро можно забрать деньги и сколько вашего времени нужно. Чем выше возможный доход, тем выше риск и обычно тем больше участия.
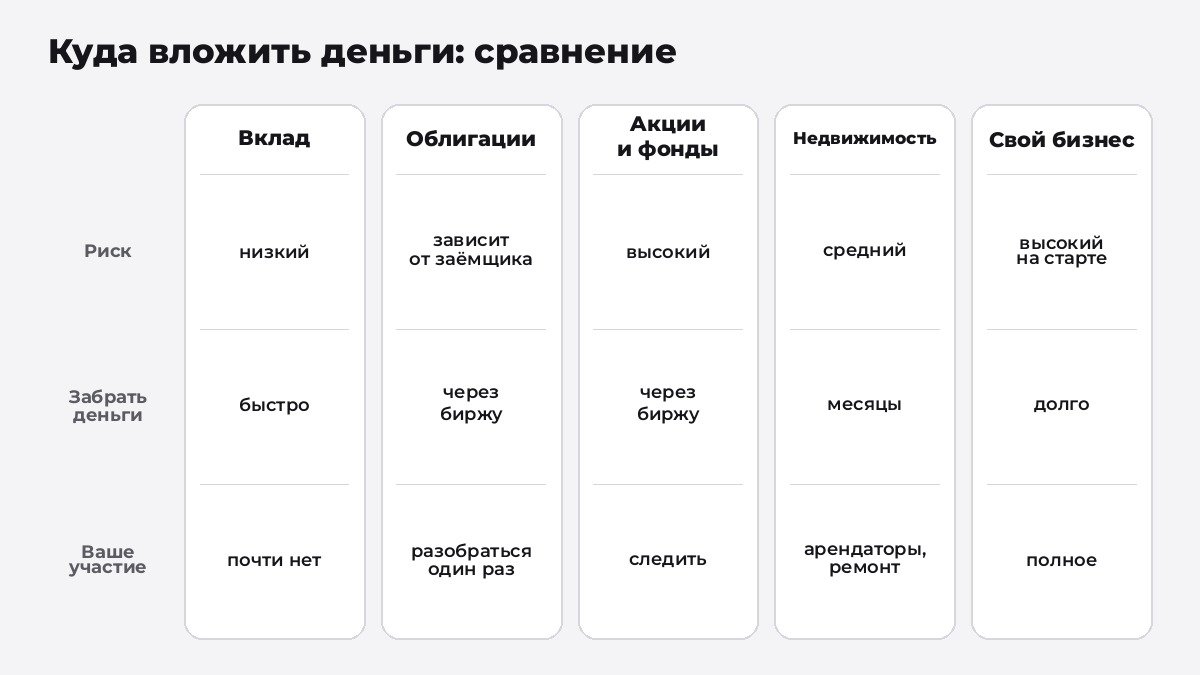
| Вариант | Риск потерь | Как быстро забрать | Ваше участие |
|---|---|---|---|
| Вклад, накопительный счёт | низкий, есть страховка АСВ | быстро, иногда с потерей процентов | почти нет |
| Облигации | зависит от заёмщика | через продажу на бирже | нужно разобраться один раз |
| Акции и фонды | высокий, цена колеблется | через продажу на бирже | нужно следить |
| Недвижимость | средний, зависит от рынка | долго, месяцы на продажу | ремонт, арендаторы, налоги |
| Свой бизнес | высокий на старте | долго, бизнес продают как целое | полное, особенно первые месяцы |
Вклады и накопительные счета
Вклад - самый понятный способ сохранить деньги: банк начисляет процент, а государство страхует сумму в пределах лимита. Ставки по вкладам следуют за ключевой ставкой Банка России. Банк России 11 сентября 2026 года «принял решение сохранить ключевую ставку на уровне 14,00% годовых» (пресс-релиз Банка России).
Страховка вкладов работает так: при отзыве лицензии у банка возмещению подлежит «сумма вклада и процентов в размере не более 1,4 млн руб.» (Агентство по страхованию вкладов). Если сумма больше, её разумно разделить между несколькими банками.
Минус вкладов в том, что их доход обычно лишь ненамного обгоняет инфляцию. А она летом ускорилась: по данным того же релиза, «в июле текущий рост цен с поправкой на сезонность составил 11,6% в пересчете на год» (Банк России). Вклад хорош для подушки безопасности и денег, которые понадобятся в ближайший год. Для роста капитала на годы его одного мало.
Облигации, акции и фонды
Облигации - это заём компании или государству под процент, акции - доля в компании, фонды - готовый набор ценных бумаг. Облигации надёжного заёмщика близки к вкладу по риску, но не застрахованы. Акции на длинном сроке могут дать больше, но их цена может падать месяцами. Для всех трёх нужен брокерский счёт.
- Облигации. Заранее известен купон и дата погашения. Главный риск - заёмщик не расплатится, поэтому смотрят на его надёжность.
- Акции. Доход от роста цены и дивидендов. Подходят деньгам, которые не понадобятся несколько лет.
- Фонды. Готовая корзина бумаг. Проще, чем собирать самому, но за управление берут комиссию.
Признак мошенничества. Если вам обещают доход сильно выше ставок по вкладам и не могут внятно объяснить, откуда он берётся, это повод остановиться. Проверьте компанию в справочнике участников финансового рынка на сайте Банка России.
Недвижимость
Недвижимость приносит деньги двумя путями: арендой и ростом цены. Порог входа высокий, продать быстро нельзя, а доход от аренды съедают простой, ремонт и налоги. Это вложение для тех, у кого уже есть подушка и кто готов заниматься арендаторами или платить за управление.
Ипотека под покупку для сдачи сейчас дорогая: ставки по кредитам следуют за ключевой. Если платёж по кредиту выше арендного дохода, разницу придётся доплачивать из своих денег каждый месяц.
Вложить деньги в бизнес: чем это отличается
Вложение в свой бизнес отличается от остальных вариантов тем, что доход приносит не только капитал, но и ваша работа. Возможный доход выше, чем у вклада, но и риск потерять вложения выше. Особенно в первые месяцы, когда бизнес требует владельца целиком и ещё не вышел на плановую загрузку.
Пример на цифрах нашей сети. Вход во франшизу агентства линейного персонала от 550 000 ₽, ежемесячный платёж от 15 000 ₽, фиксированный. По финансовой модели сети средний партнёр выходит на уровень от 250 000 ₽ в месяц к восьмому месяцу работы. Это средний показатель партнёров, а не гарантия, и он получается вместе с ежедневной работой партнёра: продажами, контролем смен, общением с заказчиками.
Рассматриваете вложения в своё дело?
Посмотрите, есть ли в вашем городе свободное место для агентства «Персонал 24», и обсудите условия с сетью.
Бизнес на услугах для компаний хорош тем, что не требует товарных остатков и склада: деньги не замораживаются в запасах. Но он требует продаж: в нашей сети 80% заказчиков приходит через активные продажи. Если звонить и договариваться вам не хочется, лучше выбрать вариант с меньшим участием.
Куда вложить деньги, чтобы получать ежемесячный доход
Ежемесячный доход дают вклады с ежемесячной выплатой процентов, облигации с частыми купонами, сдача недвижимости и собственный бизнес. Первые три варианта требуют мало участия, но и доход у них ограничен размером капитала. Бизнес может дать больше, но только вместе с вашей работой.
С чего начать именно вам, подскажет короткий тест.
Выводы
- Сначала подушка безопасности, потом вложения с риском.
- Вклады застрахованы в пределах 1,4 млн ₽, остальные варианты нет.
- Чем выше возможный доход, тем выше риск и больше вашего участия.
- Вложения в бизнес приносят доход вместе с вашей работой, а не вместо неё.
Частые вопросы
Куда лучше вложить деньги в 2026 году?
Универсального ответа нет. Сначала соберите подушку на несколько месяцев жизни на вкладе или накопительном счёте. Дальше выбирайте по сроку и готовности к риску: облигации, фонды, недвижимость или своё дело.
Куда вложить деньги без риска?
Полностью без риска вложений не бывает. Самый низкий риск у вкладов в пределах страховки АСВ: 1,4 млн ₽ в одном банке, включая проценты. Но и доход у них скромный.
Куда вложить деньги, чтобы получать ежемесячный доход?
Вклад с ежемесячной выплатой процентов, облигации с частыми купонами, сдача недвижимости или свой бизнес. Первые три требуют мало участия, бизнес требует вашей работы, особенно первые месяцы.
Выгодно ли вкладывать деньги в бизнес?
Может быть выгоднее вклада, но и рискованнее. Вложение в бизнес работает только вместе с вашим трудом. Перед вложением посчитайте экономику на ценах своего города и оставьте подушку на жизнь.
Куда можно вложить 500 тысяч рублей?
Сумма помещается в страховку вкладов, так что её можно держать на вкладе целиком. Если подушка уже есть, часть можно направить в облигации. На вход во многие франшизы услуг этой суммы не хватит: нужен запас сверху на первые месяцы.
Источники
- Банк России: «Банк России принял решение сохранить ключевую ставку на уровне 14,00% годовых», 11.09.2026.
- Агентство по страхованию вкладов: вопросы и ответы о страховом возмещении.
- Банк России: справочник участников финансового рынка.
- Финансовая модель сети «Персонал 24», предоставлена сетью.
Материал обновлён 30.09.2026.
Обсудить франшизу
Расскажем об условиях, покажем экономику сети и ответим на вопросы.
Оставить заявку
Франшиза аутсорсинга линейного рабочего персонала: 96 франчайзи в 73 городах России. Пишу о том, как устроен кадровый бизнес изнутри - экономика смены, работа с тендерами и правовая сторона.
Об авторе