Договор ГПХ налоги добавляет и в бюджет проекта, и в отчётность заказчика: сверх вознаграждения по акту нужно удержать НДФЛ и заплатить страховые взносы на пенсию и медицину. При этом часть платежей, которые платят за штатных сотрудников, по ГПХ не возникает: на больничные и декретные взносов нет, а на травматизм платят только по желанию. Ниже полный разбор: сколько и за что платит заказчик по договору ГПХ с физлицом, как считать НДФЛ по новой прогрессивной шкале, какие взносы обязательны, что из этого можно учесть в расходах и какая отчётность сдаётся. В конце - калькулятор, который сразу показывает итоговую нагрузку поверх суммы договора.
Кратко
- Заказчик по ГПХ с физлицом удерживает из вознаграждения НДФЛ 13%, а с части годового дохода свыше 2,4 млн ₽ - 15% и выше.
- Поверх вознаграждения платятся страховые взносы: ОПС 22% и ОМС 5,1%, вместе 27,1%.
- Взносы на больничные и материнство по ГПХ не платятся, взнос на травматизм - добровольно, только если он записан в договоре.
- Вознаграждение и взносы по ГПХ можно учесть в расходах, если работа связана с деятельностью компании и есть акт.
- По ГПХ сдаются 6-НДФЛ, расчёт по страховым взносам и персонифицированные сведения в составе ЕФС-1.
⚖️ Материал основан на нормах Налогового кодекса и открытых правовых источниках. Он носит информационный характер и не является юридической консультацией: перед крупными договорами сверьте свою схему с бухгалтером или юристом.
Что заказчик платит по договору ГПХ
По договору ГПХ с физлицом у заказчика три обязательных платежа: НДФЛ, который удерживается из вознаграждения исполнителя, и два страховых взноса, которые платятся поверх него - на пенсионное страхование и на медицинское страхование. Всё, что сверх этого, по обычному договору с физлицом не возникает. Если исполнитель - индивидуальный предприниматель, картина другая: налоги и взносы он платит сам, заказчик ничего не удерживает и не начисляет.
| Платёж | Сколько | Как платится |
|---|---|---|
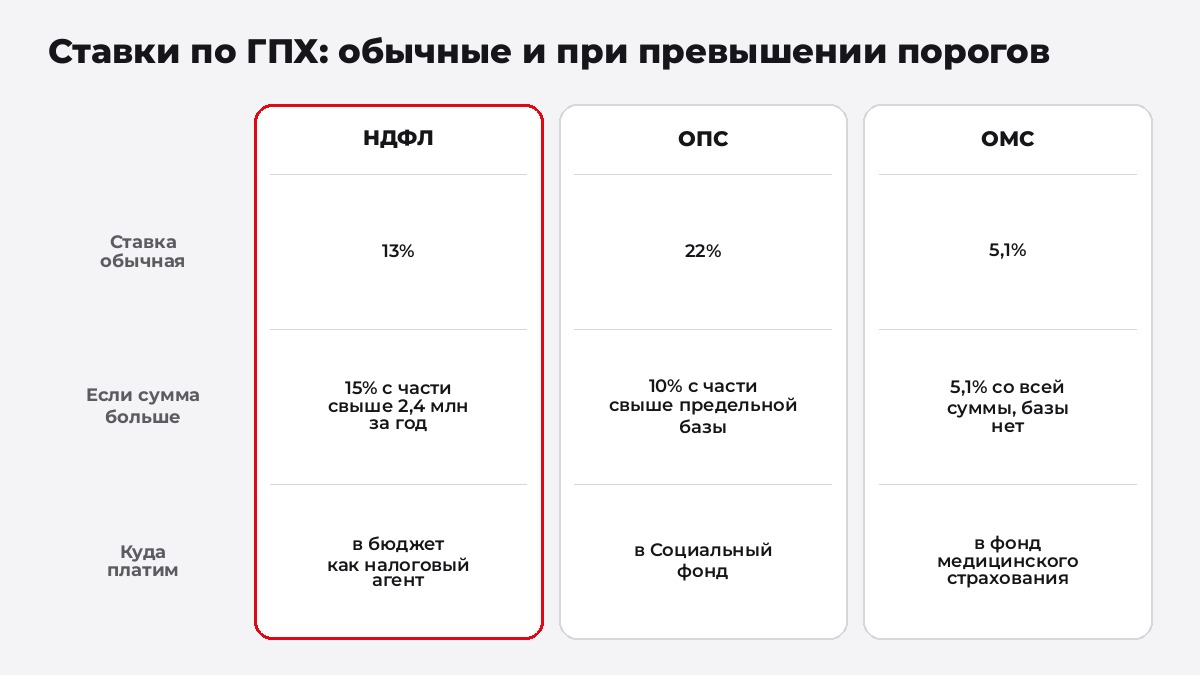
| НДФЛ | 13%, с части свыше 2,4 млн ₽ за год - 15% и выше | удерживается из вознаграждения, исполнитель получает остаток |
| Взнос на пенсионное страхование, ОПС | 22% в пределах предельной базы, 10% с превышения | поверх вознаграждения, в Социальный фонд |
| Взнос на медицинское страхование, ОМС | 5,1% со всей выплаты, без ограничения | поверх вознаграждения |
| Взносы на больничные и материнство | не платятся | по ГПХ такие взносы не начисляются |
| Взнос на травматизм | по тарифу класса риска, если решите платить | только если это записано в договоре |
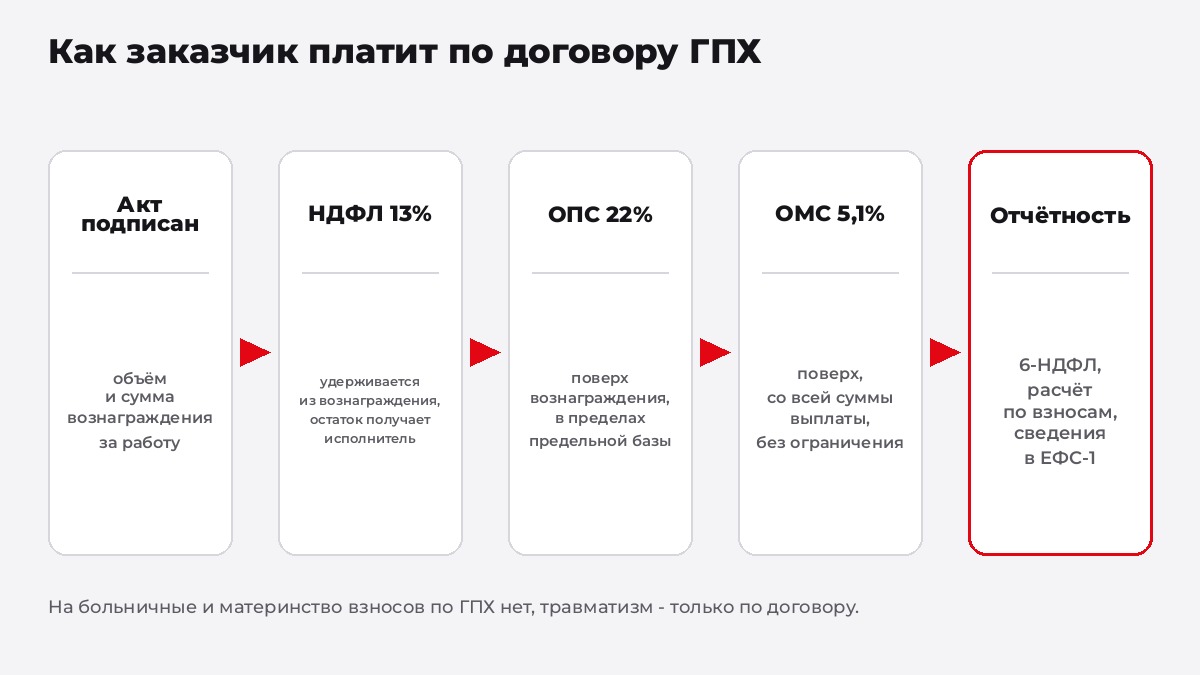
Порядок платежей удобно держать в голове одной цепочкой: подписали акт, начислили вознаграждение, удержали из него налог, начислили взносы сверху, перечислили всё в бюджет и отчитались. Коротко о том, как договор ГПХ налоги и взносы делит между сторонами: исполнителю достаётся вознаграждение минус налог, в бюджет уходит НДФЛ и два взноса, а заказчик платит поверх каждого акта 27,1%. Пропуск любого шага - это пени и штрафы, причём заметить пропуск по ГПХ проще, чем кажется: физлицо видит на руках меньше, чем ожидало, а налоговая сопоставляет акты и отчётность.
НДФЛ по договору ГПХ: сколько удержать и когда перечислить
Заказчик по договору ГПХ с физлицом - налоговый агент: он обязан исчислить, удержать и перечислить НДФЛ со выплаты (статья 226 Налогового кодекса). Удержание происходит из каждой выплаты, а датой получения дохода считается дата выплаты денег, а не дата подписания акта: если акт подписан в марте, а деньги перечислены в апреле, налог платится с апрельской выплаты.
С 2025 года по НДФЛ действует прогрессивная шкала, и база по каждому договору ГПХ считается отдельно и нарастающим итогом в течение года. По ставке 13% облагается часть годового дохода до 2,4 млн ₽, с части от 2,4 до 5 млн - 15%, от 5 до 20 млн - 18%, от 20 до 50 млн - 20%, всё сверх - 22%. Для большинства договоров ГПХ вся сумма укладывается в 13%, а ступень 15% включается, когда выплаты по одному договору за год прошли отметку 2,4 млн ₽.
Перечисляют удержанный налог в составе единого налогового платежа: с сумм, выплаченных с 1 по 22 число, - не позднее 28-го числа текущего месяца, с сумм, выплаченных с 23-го по конец месяца, - не позднее 5-го числа следующего. Если в договоре указана сумма «на руки», пересчитайте её вверх: вознаграждение, из которого удерживается налог, равно сумме на руки, делённой на 0,87 при ставке 13%. Иначе вы бесплатно доплачиваете налог за исполнителя из своего кармана.
Страховые взносы по договору ГПХ: ОПС 22% и ОМС 5,1%
С 2023 года выплаты по договорам ГПХ с физлицами облагаются страховыми взносами так же, как зарплата, но с одним важным исключением: облагаются только пенсионные и медицинские взносы, а взносы на случай болезни и материнства по ГПХ не начисляются (подпункт 2 пункта 1 статьи 419 Налогового кодекса). Получается, что вместо полного единого тарифа 30% заказчик платит 27,1%: ОПС 22% и ОМС 5,1%.
Взносы считаются с каждой выплаты по акту ежемесячно и перечисляются не позднее 28-го числа следующего месяца. По пенсионному взносу есть предельная база: с сумм сверх неё ставка ОПС падает с 22% до 10%. Медицинский взнос считается по ставке 5,1% со всей выплаты независимо от её размера.
Организации и ИП из реестра малого и среднего бизнеса платят меньше: 30% берётся только с части выплаты в пределах полутора МРОТ, а с части свыше - 15%. Пониженный тариф применяется и к выплатам по ГПХ, но учтите: 15% платится не со всей суммы, а только с превышения над этой границей, поэтому итоговая ставка всегда выше 15% и зависит от того, насколько выплата больше полутора МРОТ.
Взносы на пособия и травматизм: чего по ГПХ нет
Взносы на случай временной нетрудоспособности и материнства по договорам ГПХ не платятся совсем - ни в обязательном порядке, ни по желанию. Исполнитель по ГПХ не получает от Социального фонда больничных и декретных за счёт этих выплат, и это одно из реальных отличий от трудового договора, которое стоит проговаривать с человеком до подписания.
Взнос на травматизм по ГПХ - дело добровольное: заказчик платит его, только если обязанность прямо записана в договоре (статья 5 закона от 24.07.1998 № 125-ФЗ). Для разовой работы с низким риском чаще всего не записывают. Для опасных работ - монтажа, работ на высоте, стройки - включение травматизма в договор разумно: тариф по классу профессионального риска обычно небольшой, а исполнитель получает страховые выплаты при реальной травме, и это снижает риск спора о том, кто отвечает за происшедшее.
Калькулятор: сколько сверх вознаграждения заплатит заказчик
Посчитайте нагрузку по своему договору: введите сумму и укажите, удерживается ли НДФЛ из вознаграждения или договор записан «на руки». Калькулятор покажет НДФЛ, взносы ОПС и ОМС и итоговые расходы заказчика за месяц.
Условный пример на типовой сумме: по акту 50 000 ₽. НДФЛ 13% - 6 500 ₽, исполнителю уходит 43 500 ₽. Взносы поверх: ОПС 22% - 11 000 ₽, ОМС 5,1% - 2 550 ₽, вместе 13 550 ₽. Итоговые расходы заказчика - 63 550 ₽, то есть взносы добавили к вознаграждению 27,1%. Если бы договор был записан «на руки» 50 000 ₽, вознаграждение с НДФЛ составило бы 57 471 ₽, и платить пришлось бы больше.
Расходы по договору ГПХ: что можно учесть в налогах
Разберём, какие расходы договор ГПХ добавляет заказчику и как их правильно учесть. Вознаграждение за работы и услуги по ГПХ уменьшает налог на прибыль как обоснованный расход, если выполняются условия статьи 252 Налогового кодекса: работа связана с деятельностью, направленной на доход, есть договор и подписанный акт. В расходах учитывается полная сумма вознаграждения, включая удержанный из неё НДФЛ. Страховые взносы, начисленные поверх, тоже относятся к прочим расходам (статья 264 Налогового кодекса).
На УСН «доходы минус расходы» вознаграждение и взносы по ГПХ учитываются при тех же условиях: закрытый акт, оплата, связь с деятельностью. На УСН «доходы» и на патенте расходы не учитываются в принципе, поэтому там важнее другое - сами платежи в бюджет всё равно состоятся.
Документы, без которых расход не примут, простые: договор с понятным предметом, акт за каждый объём, платёжное поручение. Если акты подписываются разом за несколько месяцев, а работы по сути регулярные и длятся годами, налоговая может усомниться и в расходах, и в самой схеме - по ГПХ удобно платить за конкретные закрытые объёмы.
Отчётность по договору ГПХ: какие документы сдавать
По каждому договору ГПХ заказчик сдаёт три отчёта. В 6-НДФЛ попадают выплаты и удержанный налог, в расчёт по страховым взносам - выплаты и начисленные ОПС и ОМС, в персонифицированные сведения о физлицах в составе ЕФС-1 - данные по каждому исполнителю. Без персонифицированных сведений у человека не сложится пенсионный стаж за период договора, а для заказчика это штрафы, пусть и небольшие.
Сроки по отчётности лучше держать в календаре бухгалтера, а сам порядок приёма работ - в договоре. Что именно проверять в договоре до подписания, чтобы предмет, приёмка и оплата не дали повода для претензий, разобрано в статье о договоре оказания услуг персонала.
ГПХ против трудового договора: сравнение платежей
Сравнение с трудовым договором обычно и решает, оформлять ли человека по ГПХ. С 2023 года разница в нагрузке стала меньше: пенсионные и медицинские взносы платятся одинаково. Остаются три отличия - по взносам на пособия, по травматизму и по гарантиям исполнителю.
| Платёж или гарантия | По договору ГПХ | По трудовому договору |
|---|---|---|
| НДФЛ | 13% и выше, удерживает заказчик | 13% и выше, удерживает работодатель |
| ОПС | 22%, поверх вознаграждения | 22%, поверх зарплаты |
| ОМС | 5,1%, поверх вознаграждения | 5,1%, поверх зарплаты |
| Взносы на больничные и материнство | не платятся | 2,9% |
| Взнос на травматизм | только если записан в договоре | всегда, по тарифу класса риска |
| Отпуск, больничный, выплаты при увольнении | не предусмотрены | гарантированы Трудовым кодексом |
Итого по деньгам ГПХ дешевле ровно на взносы на пособия и травматизм, а по обязательствам - заметно проще: нет графика, отпусков и кадровых документов. Но подмена трудового договора ГПХ запрещена, и если человек фактически работает как сотрудник, договор переквалифицируют со всеми доначислениями. Признаки, по которым это происходит, и безопасные формулировки - в статье о договоре ГПХ с образцом, там же бланк структуры договора.
Когда стандартные ставки меняются
Базовые ставки - 13% по НДФЛ и 27,1% по взносам - работают не всегда. Четыре ситуации меняют итог: большие выплаты по одному договору, превышение предельной базы, статус заказчика в реестре МСП и статус исполнителя как ИП.
| Ситуация | Что меняется |
|---|---|
| Выплаты по договору за год прошли 2,4 млн ₽ | с превышения НДФЛ берётся по 15%, на больших суммах - до 22% |
| Выплаты физлицу за год превысили предельную базу | ОПС 10% с превышения, ОМС 5,1% со всей суммы |
| Заказчик в реестре МСП | 15% взносов с части выплаты сверх полутора МРОТ, 30% с части в её пределах |
| Исполнитель - ИП | налоги и взносы платит сам, заказчик ничего не удерживает |
| В договоре записан взнос на травматизм | платится по тарифу класса профессионального риска |
Если ГПХ признают трудовым: что доначислят
Самый дорогой сценарий - переквалификация. Если проверяющие или суд признают отношения трудовыми, заказчику доначислят взносы на пособия за весь период, травматизм, НДФЛ и пени, добавят штрафы, а человек получит права работника со дня фактического допуска к работе, включая отпуск. Для заказчиков, которым нужны не отдельные исполнители, а постоянные смены разных людей, честнее и спокойнее работать с подрядчиком по договору услуг: чем такая схема отличается от заёмного труда, объяснено в разборе аутстаффинга и аутсорсинга персонала.
Считаете нагрузку по людям на смены?
Закроем смены на складе, производстве или стройке по одному договору оказания услуг: налоги и взносы по исполнителям остаются на нашей стороне, вы принимаете результат по акту.
Выводы
- Обязательных платежей по ГПХ три: НДФЛ 13% из вознаграждения, ОПС 22% и ОМС 5,1% поверх него.
- Взносов на больничные и материнство по ГПХ нет, травматизм платится только по договору.
- База по НДФЛ считается по каждому договору нарастающим итогом, ставка 15% включается после 2,4 млн ₽ за год.
- Вознаграждение и взносы снимаются с налога при договоре, акте и связи работы с деятельностью компании.
- Отчётность - 6-НДФЛ, расчёт по взносам и персонифицированные сведения в ЕФС-1.
Частые вопросы
Сколько заказчик платит по договору ГПХ сверх вознаграждения?
Страховые взносы - 27,1% от выплаты: 22% на пенсию и 5,1% на медицину. Они начисляются поверх вознаграждения. НДФЛ 13% из этой надбавки не считается: он удерживается из самого вознаграждения, и исполнитель получает сумму за вычетом налога. Для заказчика из реестра МСП часть взносов сверх полутора МРОТ считается по ставке 15%.
Кто платит НДФЛ по договору ГПХ?
Деньги в бюджет перечисляет заказчик как налоговый агент, но платит их исполнитель - из своего вознаграждения. Если исполнитель зарегистрирован как ИП, он сам считает и платит налоги по своему режиму, и заказчик ничего не удерживает.
Платятся ли взносы на травматизм по договору ГПХ?
Только если такая обязанность прямо записана в договоре. Без этого пункта взнос не начисляется. Для работ с риском травмы пункт стоит добавить: тариф небольшой, а исполнитель получает страховые выплаты при несчастном случае.
Можно ли учесть договор ГПХ в расходах по налогу на прибыль?
Да, если работа связана с деятельностью, приносящей доход, есть договор и подписанный акт. В расходах учитывается полная сумма вознаграждения вместе с удержанным НДФЛ, а также начисленные страховые взносы. На УСН «доходы минус расходы» действует тот же принцип.
Какая отчётность сдаётся по договору ГПХ?
Расчёт 6-НДФЛ и расчёт по страховым взносам в налоговую, персонифицированные сведения о физлице в составе ЕФС-1 в Социальный фонд. Плюс внутренние документы: договор и акт за каждый закрытый объём работ.
Дешевле ли ГПХ трудового договора по взносам?
Немного: по ГПХ не платятся взносы на больничные и материнство (2,9%) и травматизм, поэтому нагрузка 27,1% вместо 30% плюс травматизм. Но если договор ГПХ прикрывает трудовые отношения, после переквалификации разница будет доначислена за весь период вместе с пенями и штрафами.
Источники
- Налоговый кодекс РФ, часть вторая: статья 224 о ставках НДФЛ, статья 226 о налоговых агентах, статья 419 о плательщиках взносов по ГПХ, статья 425 о тарифах, статья 427 о пониженном тарифе МСП.
- Федеральный закон от 24.07.1998 № 125-ФЗ «Об обязательном социальном страховании от несчастных случаев на производстве и профессиональных заболеваний», статья 5.
- Федеральная налоговая служба: разъяснения о прогрессивной шкале НДФЛ с 2025 года и об обложении выплат по договорам ГПХ страховыми взносами.
Материал обновлён 23.10.2026.
Обсудить франшизу
Расскажем об условиях, покажем экономику сети и ответим на вопросы.
Оставить заявку
Франшиза аутсорсинга линейного рабочего персонала: 96 франчайзи в 73 городах России. Пишу о том, как устроен кадровый бизнес изнутри - экономика смены, работа с тендерами и правовая сторона.
Об авторе